Wat controleert de bank bij de hypotheekaanvraag?
Bij een hypotheekaanvraag controleert de bank je identiteit, je inkomen, je schulden en betaalgedrag, en de waarde van de woning. Zo stelt de geldverstrekker vast of je verantwoord kunt lenen. In dit artikel lees je wat de bank in 2026 precies checkt, wat er verschilt voor mensen in loondienst, zzp'ers en dga's, en wat je kunt doen als je aanvraag wordt afgewezen.
In het kort: wat controleert de bank bij een hypotheekaanvraag?
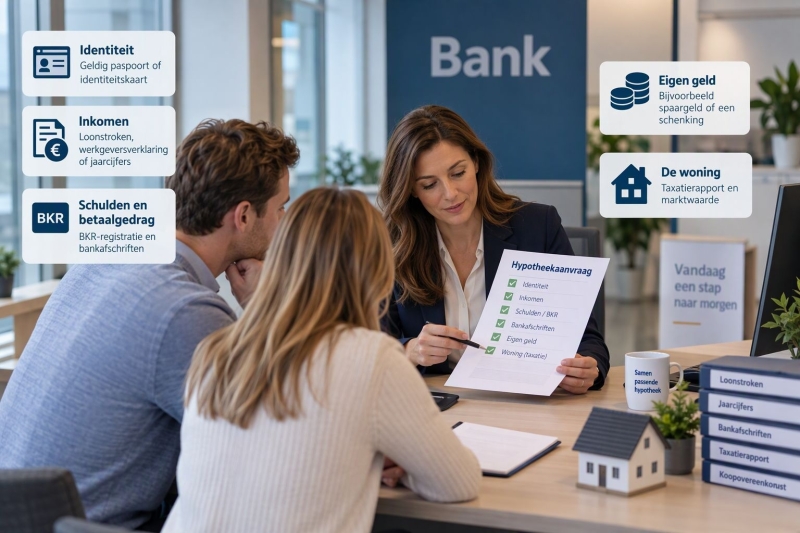
- Je identiteit: met een geldig paspoort of identiteitskaart.
- Je inkomen: via loonstroken, werkgeversverklaring of een inkomensbepaling loondienst bij loondienst; via jaarcijfers en aangiftes als je onderneemt.
- Je schulden en betaalgedrag: de geldverstrekker raadpleegt zelf je BKR-registratie en kijkt naar je bankafschriften.
- Je eigen geld: waar het geld voor de kosten koper vandaan komt, bijvoorbeeld spaargeld of een schenking.
- De woning: via een taxatierapport, omdat de woning het onderpand is.
De volgorde is meestal: documenten, inkomenscheck, BKR-check, taxatie en dan de definitieve beoordeling. Ontbrekende documenten, betalingsachterstanden en onvoldoende inkomen zijn de meest voorkomende redenen voor een afwijzing.
Plan een vrijblijvende afspraak in!
Waarom voert de bank deze controles uit?
Geldverstrekkers moeten op grond van de Wet op het financieel toezicht (Wft) verantwoord lenen. Ze moeten vaststellen of je de hypotheeklasten kunt dragen, nu en als de omstandigheden minder gunstig worden. De leennormen bepalen hoeveel je maximaal mag lenen bij jouw inkomen; die worden elk jaar vastgesteld op basis van advies van het Nibud.
Daarnaast beschermt de bank zichzelf. Een hypotheek is een lening van vaak enkele tonnen voor 30 jaar. Twee vragen staan centraal: hoe groot is het risico dat je de maandlasten niet kunt betalen, en hoe groot is het risico op een restschuld als de woning verkocht moet worden? Je inkomen en het taxatierapport zijn daarvoor de belangrijkste stukken.
Welke documenten controleert de bank?
Welke stukken de bank vraagt, hangt af van je situatie. Een volledig overzicht vind je in onze checklist met documenten voor je hypotheek. Hieronder per situatie de kern.
Loondienst
- Recente loonstrook, meestal niet ouder dan 3 maanden
- Werkgeversverklaring, of een inkomensbepaling loondienst op basis van je UWV-gegevens
- Geldig paspoort of identiteitskaart. Niet elke geldverstrekker accepteert een rijbewijs als identiteitsbewijs.
- Koopovereenkomst van de woning
- Bewijs van eigen geld, zoals een recent afschrift van je spaarrekening
- Bankafschriften, als de geldverstrekker daarom vraagt
Je hoeft zelf geen BKR-overzicht aan te leveren: de geldverstrekker raadpleegt je registratie zelf.
Bij loondienst kijkt de bank vooral naar de zekerheid van je inkomen. Een vast contract weegt zwaarder dan een tijdelijk contract. Bij een tijdelijk contract kan een intentieverklaring van je werkgever of een inkomensbepaling loondienst helpen.
Zzp'ers en freelancers
Als zzp'er heb je geen werkgeversverklaring. De bank stelt je inkomen vast op basis van je cijfers over meerdere jaren:
- Jaarcijfers van de afgelopen jaren, meestal drie
- Aangiftes en aanslagen inkomstenbelasting, of een inkomensverklaring (IB60) van de Belastingdienst
- Vaak een inkomensverklaring van een erkende rekenexpert, die je gemiddelde inkomen bepaalt
- Eventueel een prognose voor het lopende jaar
Schommelt je winst sterk, dan rekent de bank vaak met een gemiddelde of met het laagste recente jaar. Een goed opgebouwd dossier scheelt hier veel tijd. Lees meer over de ondernemershypotheek.
Dga's
Ben je directeur-grootaandeelhouder van je eigen BV, dan kijkt de bank naar meer dan je loonstrook. Je bepaalt je salaris immers zelf. Wat de bank meestal opvraagt:
- Jaarrekeningen van de BV over de afgelopen jaren
- Je eigen aangiftes en aanslagen inkomstenbelasting
- Vaak een inkomensverklaring van een erkende rekenexpert
De bank beoordeelt niet alleen je salaris, maar ook de winstgevendheid en financiële positie van de BV. Sommige geldverstrekkers rekenen een deel van de winst mee als die structureel is en uitgekeerd zou kunnen worden. Ter referentie: het gebruikelijk loon voor een dga is in 2026 minimaal € 58.000, tenzij je aannemelijk maakt dat een lager loon past. Een lager salaris dan dat roept bij de bank vragen op. Juist bij dga's verschillen geldverstrekkers sterk in hoe ze het inkomen berekenen.
Aanvullende documenten in specifieke situaties
- Een echtscheidingsconvenant als je gescheiden bent, inclusief alimentatieafspraken
- Een schenkingsovereenkomst of bankafschrift als je een schenking gebruikt
- Gegevens over een studieschuld, want die verlaagt je maximale hypotheek. Lees meer over een hypotheek met studieschuld.
Plan een vrijblijvende afspraak in!
Hoe controleert de bank je inkomen en draagkracht?
De bank berekent je maximale hypotheek op basis van je toetsinkomen en de leennormen van 2026. Je toetsinkomen is je bruto jaarinkomen inclusief vaste looncomponenten.
Wat telt mee als inkomen?
Je vaste bruto jaarsalaris is de basis. Daarnaast tellen vakantiegeld, een vaste dertiende maand en andere vaste toeslagen mee. Structurele variabele inkomsten, zoals overwerk of provisie, tellen bij veel geldverstrekkers mee als je ze aantoonbaar al langer ontvangt.
Koop je samen? Dan telt het inkomen van je partner volledig mee. Sinds 1 januari 2023 wordt het tweede inkomen voor 100% meegenomen bij de berekening van de maximale hypotheek. Wil je een eerste indruk? Bereken je maximale hypotheek.
Welke inkomsten tellen niet of beperkt mee?
Eenmalige bonussen en incidentele bijverdiensten tellen vaak niet of maar deels mee. Alimentatie die je ontvangt kan meetellen; alimentatie die je betaalt verlaagt je leenruimte. Hoe huurinkomsten uit ander vastgoed meetellen, verschilt per geldverstrekker.
Wat betekent je BKR-registratie voor je hypotheekaanvraag?
Het BKR (Bureau Krediet Registratie) registreert leningen en kredieten op je naam, zoals een persoonlijke lening, doorlopend krediet, creditcard of private lease. Geldverstrekkers raadplegen deze registratie voordat ze een hypotheek verstrekken.
Het onderscheid dat er echt toe doet:
- Een gewone registratie zonder bijzonderheden betekent dat je een lening hebt die je volgens afspraak aflost. Dat is geen probleem op zich, maar de geldverstrekker rekent een maandlast voor die lening mee. Dat verlaagt je maximale hypotheek, ook als je een doorlopend krediet niet gebruikt.
- Codering A is een achterstandsmelding. Die krijg je als je twee tot drie maanden achterloopt met aflossen, afhankelijk van het soort lening. Een A-codering is dus geen positief of neutraal teken, en kan gevolgen hebben voor je aanvraag.
- Code H (herstel) betekent dat je de achterstand hebt ingelopen. De eerdere A-codering blijft dan wel zichtbaar.
- Bijzonderheidscodes 1, 2 en 3 wijzen op een betalingsregeling, een opgeëiste vordering of een afgeschreven schuld. Die maken een hypotheek bij de meeste geldverstrekkers erg lastig.
Na het einde van een lening blijven je gegevens nog 5 jaar zichtbaar, inclusief eventuele achterstandscoderingen. Bekijk daarom ruim voor je aanvraag je eigen gegevens via Mijn Kredietregistratie van het BKR. Klopt er iets niet, dan kun je de kredietverstrekker vragen de registratie te corrigeren.
Wat ziet de bank op je bankafschriften?
Veel geldverstrekkers vragen bankafschriften van de laatste maanden, vooral om je eigen geld en je betaalgedrag te controleren. Ze letten op:
- salarisbijschrijvingen die overeenkomen met je loonstroken;
- betalingen aan leningen of kredieten die niet bij het BKR staan;
- grote contante stortingen zonder verklaring;
- achterstanden bij vaste lasten;
- opvallende uitgaven aan gokken.
Je mag transacties die niet relevant zijn onleesbaar maken, zoals medische uitgaven. Het totaalbeeld moet wel verklaarbaar blijven; lak je te veel weg, dan vraagt de bank om uitleg. De geldverstrekker mag je gegevens alleen gebruiken voor de beoordeling van je aanvraag en niet langer bewaren dan nodig (AVG).
Hoe beoordeelt de bank de woning als onderpand?
De bank laat de marktwaarde van de woning vaststellen met een gevalideerd taxatierapport. De taxateur kijkt onder meer naar de staat van onderhoud, de locatie, het bouwjaar en eventuele gebreken.
Je mag maximaal 100% van de marktwaarde van de woning lenen. Is de woning lager getaxeerd dan de koopsom, dan betaal je het verschil zelf. De kosten koper betaal je doorgaans ook met eigen geld. Voor energiebesparende maatregelen is in 2026 extra leenruimte mogelijk.
Bij erfpacht of bijzondere constructies gelden aanvullende voorwaarden, en niet elke geldverstrekker accepteert elke erfpachtvorm. Valt je hypotheek binnen de NHG-grens van € 470.000 in 2026, dan toetst ook NHG de aanvraag aan haar eigen voorwaarden. Lees meer over een hypotheek met NHG.
Waardoor kan een hypotheekaanvraag worden afgewezen?
De meest voorkomende redenen:
- Onvoldoende inkomen: het toetsinkomen is te laag voor het gewenste bedrag. Dit speelt vaker bij zzp'ers en dga's met wisselende cijfers.
- Een negatieve BKR-registratie: een A-codering of een bijzonderheidscode.
- Bankafschriften die vragen oproepen: onverklaarde stortingen, structureel rood staan of gokken.
- Onvolledige of tegenstrijdige documenten: ontbrekende stukken vertragen het proces en kunnen tot afwijzing leiden.
- Een te lage taxatiewaarde: als je het verschil met de koopsom niet zelf kunt betalen.
Wat kun je doen als je hypotheekaanvraag wordt afgewezen?
Een afwijzing bij één geldverstrekker is geen eindpunt. Dit kun je doen:
- Vraag naar de reden. Zonder die informatie weet je niet wat je moet verbeteren.
- Laat een onafhankelijk adviseur meekijken. Elke geldverstrekker heeft eigen acceptatiecriteria bovenop de wettelijke normen. Waar de ene nee zegt, kan een andere wel ruimte zien, bijvoorbeeld bij ondernemersinkomen of een oude BKR-codering.
- Los knelpunten op. Los een krediet af en laat de registratie beëindigen, of verbeter je dossier met een inkomensverklaring of extra stukken.
- Pas het plan aan. Een lager leenbedrag, meer eigen geld of een andere woning kan de aanvraag haalbaar maken.
Bij Excellent Finance vergelijken we hypotheken van meer dan 35 hypotheekaanbieders en beoordelen we je dossier voordat het naar de bank gaat. Is je aanvraag afgewezen of twijfel je of hij doorgaat? Plan een vrijblijvende afspraak en we kijken samen naar je mogelijkheden. Het kennismakingsgesprek is gratis.
Hoe bereid je je voor op de bankcontrole?
- Bekijk je BKR-gegevens ruim voordat je gaat zoeken, zodat je tijd hebt om fouten te laten corrigeren.
- Verzamel je documenten op tijd. Een werkgeversverklaring of jaarcijfers kunnen weken op zich laten wachten.
- Houd je bankafschriften op orde. Vermijd rood staan en grote, onverklaarde uitgaven in de maanden voor je aanvraag.
- Sluit geen nieuwe leningen af. Een auto op afbetaling of private lease vlak voor je aanvraag verlaagt je maximale hypotheek direct.
- Wees volledig. Meld alle schulden, leningen en alimentatieverplichtingen. Wat je verzwijgt, komt meestal toch boven.
- Laat je dossier vooraf controleren. Een hypotheekadviseur weet wat elke geldverstrekker verwacht en signaleert knelpunten voordat de bank dat doet.
Bronnen
- Rijksoverheid. (2025). Kamerbrief over leennormen hypothecair krediet 2026. Geraadpleegd van rijksoverheid.nl
- Ministerie van Financiën. (2022). Kamerbrief leennormen 2023: tweede inkomen telt volledig mee. Geraadpleegd van officielebekendmakingen.nl
- AFM. (2026). Leidraad Hypotheekadvisering 2026. Geraadpleegd van afm.nl
- AFM. (2026). Hypothecair krediet. Geraadpleegd van afm.nl
- BKR. (2026). Mijn Kredietregistratie: veelgestelde vragen. Geraadpleegd van mijnkredietregistratie.nl
- Santander. Help, ik ben gemeld bij BKR (uitleg coderingen A, H, 1, 2 en 3). Geraadpleegd van santander.nl
- Nationale Hypotheek Garantie. (2026). Voorwaarden en normen. Geraadpleegd van nhg.nl